

Provinsi Maluku Utara dikenal sebagai daerah yang kaya sumber daya alam (SDA). Tak heran jika provinsi ini ‘diburu’ para pengusaha tambang. Ledakan aktivitas pertambangan di daerah ini seharusnya menjadi peluang besar untuk memperkuat pendapatan. Pertanyaan mendasarnya sederhana: apakah pemerintah daerah sudah benar-benar mengetahui berapa banyak alat berat yang beroperasi di wilayah tambang dan berapa besar kewajiban pajak yang seharusnya masuk ke kas daerah? Pertanyaan ini tidak boleh dijawab dengan asumsi.
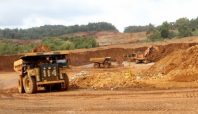
Alat berat adalah bagian penting dari denyut industri pertambangan. Excavator, bulldozer, wheel loader, dump truck dan berbagai peralatan berat lainnya bekerja setiap hari mengeruk, mengangkut, dan mengolah sumber daya alam Maluku Utara. Aktivitas ekonominya begitu besar. Maka menjadi janggal apabila potensi penerimaan dari alat-alat tersebut justru tidak dikawal dengan sistem pendataan dan pengawasan yang sama seriusnya.
Pemerintah tidak boleh menjadi penonton di tengah lalu lintas alat berat yang nilainya mencapai miliaran rupiah. Masalahnya bukan sebatas berapa rupiah yang sudah dipungut. Masalah yang lebih standar adalah berapa potensi yang seharusnya dipungut, tapi belum teridentifikasi, belum tertagih, atau belum masuk secara optimal ke kas daerah. Di sinilah pemerintah harus berani membuka data.
Berapa jumlah alat berat yang beroperasi di perusahaan tambang? Berapa yang dimiliki perusahaan dan berapa yang berasal dari perusahaan kontraktor? Di mana alat-alat tersebut terdaftar? Berapa objek pajak yang aktif? Berapa yang menunggak? Berapa target penerimaan dan berapa realisasinya? Publik berhak mendapatkan jawaban.
Jangan sampai pendataan hanya mengandalkan dokumen yang diserahkan oleh pihak yang memiliki kepentingan. Pemerintah memiliki kewenangan untuk melakukan verifikasi dan mencocokkan data dengan kondisi faktual di lapangan. Kalau datanya tidak lengkap, bagaimana pemerintah bisa mengklaim penerimaannya sudah maksimal?
Lebih ironis lagi jika pemerintah sibuk mengejar pajak masyarakat kecil, sementara potensi penerimaan dari aktivitas industri berskala besar belum dikawal dengan optimal. Perusahaan tambang tentu wajib diperlakukan sebagai mitra dalam pembangunan. Tetapi kemitraan bukan berarti pemerintah boleh kehilangan ketegasan. Investasi harus dihormati, tetapi kewajiban fiskal juga harus dipenuhi.
Tidak boleh ada standar ganda. Perusahaan besar harus mendapatkan kepastian hukum, tetapi pemerintah juga harus mendapatkan kepastian penerimaan sesuai aturan. Jika ada kewajiban yang belum dipenuhi, mekanisme penagihan harus dijalankan. Jika ada perbedaan data, lakukan verifikasi. Jika ada sengketa, selesaikan melalui prosedur hukum yang tersedia. Yang tidak boleh terjadi adalah potensi penerimaan dibiarkan mengambang tanpa kejelasan. DPRD Maluku Utara juga tidak boleh hanya sibuk membahas angka-angka dalam APBD. Pengawasan terhadap penerimaan sektor pertambangan harus menjadi agenda serius.
Komisi terkait harus berani meminta data, memanggil pihak-pihak terkait sesuai kewenangannya, dan menguji apakah target penerimaan daerah memang realistis. Sebab APBD bukan sekadar dokumen angka. Di balik setiap rupiah yang tidak tertagih secara optimal, ada potensi jalan yang tidak diperbaiki, fasilitas kesehatan yang tidak ditingkatkan, sekolah yang tidak diperkuat, atau pelayanan publik yang tertunda.
Olehnya itu, optimalisasi pajak alat berat bukan semata urusan Badan Pendapatan Daerah. Ini persoalan tata kelola pemerintahan. Pemerintah Provinsi Maluku Utara perlu membangun satu basis data yang kuat dan terintegrasi. Data kendaraan dan alat berat, data perusahaan, data aktivitas pertambangan, serta data pembayaran pajak harus dapat diverifikasi secara konsisten. Pemeriksaan lapangan harus dilakukan secara berkala dan tidak boleh berhenti pada seremoni pendataan. Teknologi juga harus dimanfaatkan.
Jika aktivitas tambang dapat dipantau dengan teknologi modern, tidak ada alasan administrasi perpajakan masih berjalan dengan cara yang membuat pemerintah kesulitan mengetahui objek pajaknya sendiri. Dan yang paling penting adalah jangan hanya mengejar kepatuhan ketika target APBD sedang tertekan. Pengawasan harus dilakukan sepanjang tahun.
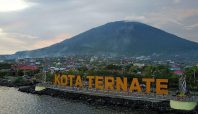
Maluku Utara sudah terlalu lama dikenal karena kekayaan mineralnya. Sudah waktunya daerah ini juga dikenal karena kemampuannya mengelola manfaat fiskal dari kekayaan tersebut. Jangan sampai gunung dikeruk, hutan berubah, jalan menanggung beban kendaraan tambang, tetapi penerimaan daerah justru tidak maksimal. Pemerintah harus menjawab pertanyaan publik secara sederhana: Berapa sebenarnya potensi pajak alat berat dari industri pertambangan di Maluku Utara, berapa yang sudah masuk, dan ke mana sisanya?
Pertanyaan itu tidak boleh dianggap sebagai serangan. Itu adalah pertanyaan yang wajar dalam pemerintahan yang mengaku transparan. Sebab pada akhirnya, yang dipersoalkan bukan keberadaan perusahaan tambang. Yang dipersoalkan adalah apakah kekayaan daerah yang dieksploitasi telah memberikan kontribusi yang adil, sah, dan optimal bagi daerah serta masyarakat Maluku Utara.
Jika jawabannya belum maksimal, maka tidak ada alasan untuk menunggu. Data dibuka. Alat berat didata. Pajak dihitung ulang. Kepatuhan diawasi. Tunggakan ditagih sesuai aturan. Dan penerimaan daerah dimaksimalkan. Jangan biarkan alat berat terus bergerak, sementara potensi pajaknya justru menguap. (*)






Tinggalkan Balasan